Paradoxul pieței imobiliare: populația scade, prețurile cresc. Ce spun cu adevărat datele în 2026
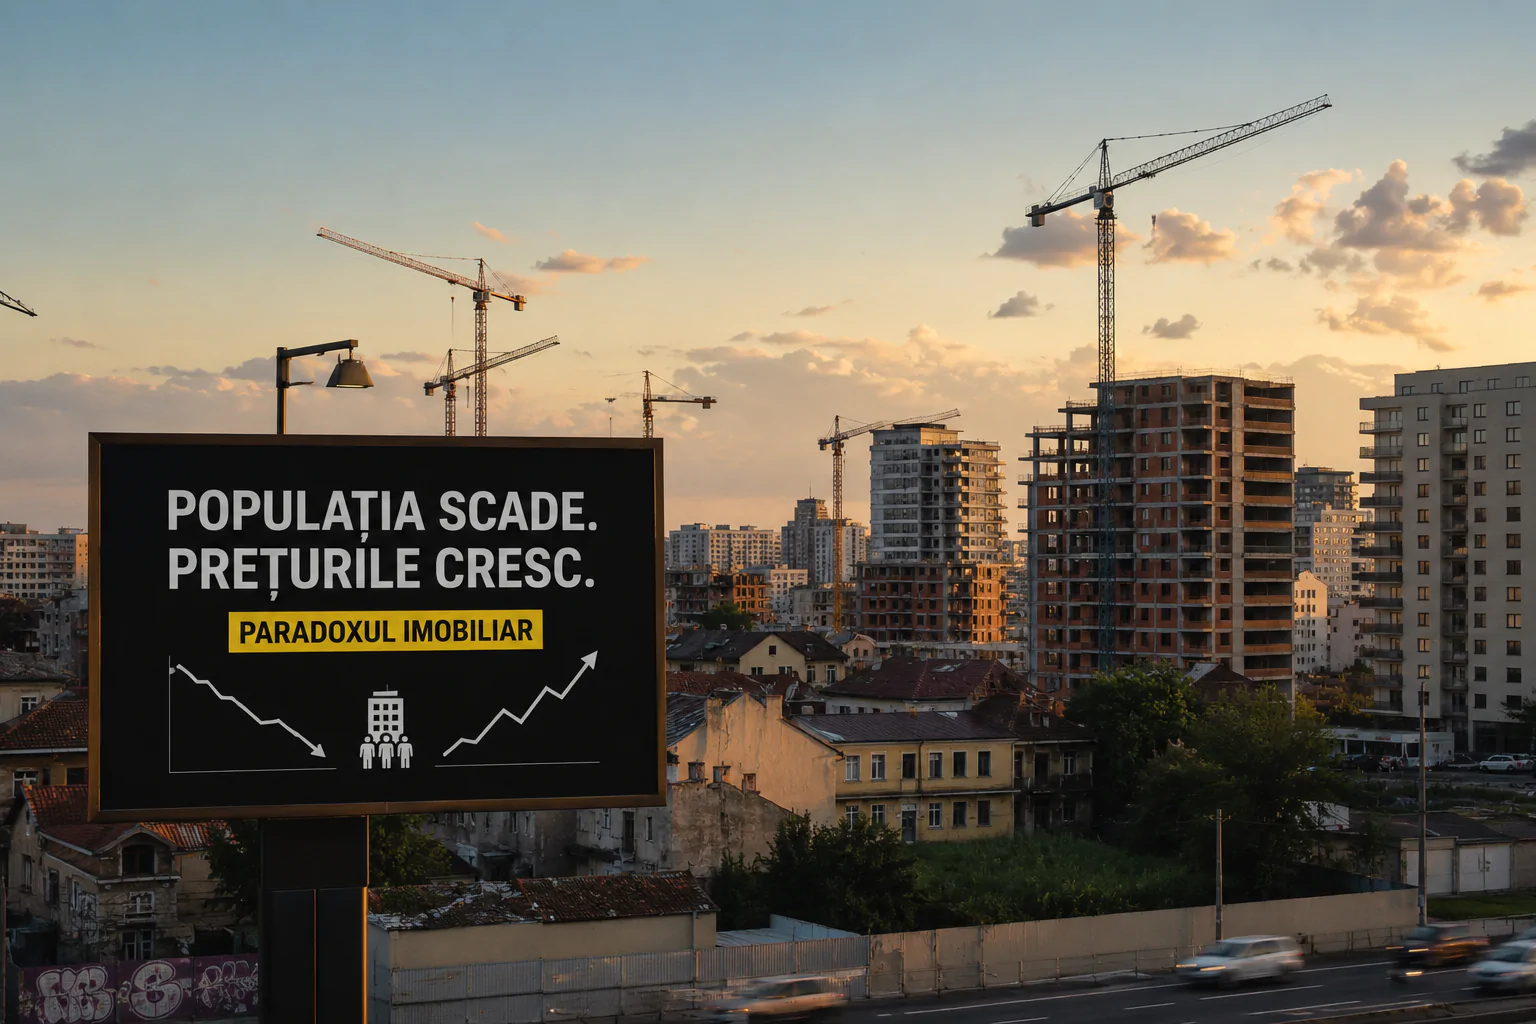
România are aproape 94% dintre gospodării în proprietate personală, 2,5 milioane de locuințe declarate goale și o populație rezidentă în scădere pe termen lung. Și totuși, prețurile locuințelor bune continuă să crească, iar oferta rămâne insuficientă acolo unde contează cu adevărat.
Iată, pe baza celor mai recente date ANCPI și INS, de ce cererea scăzută nu înseamnă automat prețuri mai mici — și ce se întâmplă de fapt sub suprafață.
Piața nu e o bulă, e o „acalmie”
În ultimii ani, numărul de tranzacții imobiliare a scăzut vizibil față de vârful din 2022 — undeva la 35% mai puține tranzacții overall. Dar scăderea cererii nu vine dintr-un scenariu de bulă umflată, ci dintr-o combinație de factori macroeconomici: inflație, dobânzi mai mari, incertitudine geopolitică și o încetinire generală a încrederii economice.
Capitalul continuă însă să circule: băncile finanțează, există investitori interni și instituționali, iar orice activitate economică are în spate un activ imobiliar — birouri, hale, spații comerciale, locuințe. Cât timp economia funcționează, nu există contextul unei prăbușiri de tip 2008.
Băncile au devenit, de altfel, mult mai precaute în finanțarea dezvoltatorilor, ceea ce a filtrat piața spre jucători mai solizi, capabili să ducă un proiect până la capăt — un lucru bun pentru reziliența pieței, dar care a redus și numărul de proiecte noi scoase la vânzare.
Cerere mai mică, dar și ofertă mai mică
Aici este cheia paradoxului: chiar dacă cererea a scăzut, oferta a scăzut la fel de mult, dacă nu mai mult. Rezultatul e o piață cu „adâncime” redusă — puține unități bune disponibile — în care prețul rămâne sus chiar dacă, strict economic, nu ar avea neapărat un motiv să fie atât de ridicat.
Este exact mecanismul unei piețe bursiere cu lichiditate scăzută: puțini vânzători, puține tranzacții, dar prețul de referință rămâne sus pentru toate activele similare.
Autorizațiile de construire: rădăcina blocajului
Numărul de locuințe livrate a scăzut semnificativ începând cu 2024, iar explicația se găsește cu doi-trei ani mai devreme, în numărul de autorizații de construire emise. Din 2021 s-a văzut o scădere puternică a autorizărilor în București, ca urmare a unei politici locale mult mai restrictive privind noile dezvoltări.
Distanța medie de la autorizare la livrare este de 2,5–3 ani pentru clădirile colective (blocuri), motiv pentru care efectele unei perioade de autorizare restrictivă se resimt cu întârziere — exact acum.
Consecința: o oprire generalizată a autorizărilor, chiar dacă motivată de dorința de a „curăța” piața de abuzuri punctuale, a limitat stocul disponibil în condițiile în care cererea a continuat să crească. Rezultatul a fost accelerarea creșterii prețurilor și scăderea gradului de accesibilitate.
Interesant: deși numărul de autorizații nu a crescut spectaculos, suprafața autorizată a crescut. Piața se profesionalizează — proiectele mici, mai vulnerabile la inflație și la rigiditatea finanțării bancare, au dispărut treptat, în timp ce proiectele mari, susținute de dezvoltatori cu track record și capital solid, au preluat cvasi-totalitatea pieței.
Efectul de domino: două tranzacții pierdute, nu una
Eliminarea cotei reduse de TVA a schimbat comportamentul proprietarilor de apartamente vechi. Înainte, un proprietar vindea apartamentul vechi și cumpăra unul nou beneficiind de TVA redus. Acum, diferența de preț dintre vechi și nou e mult mai mare, iar mulți proprietari renunță pur și simplu la a mai vinde.
Rezultatul: se pierd două tranzacții deodată — cea cu apartamentul vechi și cea cu apartamentul nou — iar piața locuințelor „la mâna a doua”, decente și accesibile, devine tot mai greu de găsit.
Populația scade la nivel național — dar nu și în marile orașe
Obiecția clasică este: „Populația scade în România, cine va mai cumpăra locuințe?” Realitatea este că nu există o singură piață imobiliară națională, ci multe piețe locale, extrem de diferite între ele.
Datele privind populația rezidentă (nu domiciliul, care e mult mai puțin relevant) arată o stabilizare la nivel național în ultimii ani, în jurul a 19 milioane de locuitori, cu semne de revenire pe fondul unei balanțe migratorii care începe să se echilibreze — un fenomen deja vizibil, la scară mai mare, în alte țări din regiune.
La nivelul zonelor metropolitane mari — București-Ilfov, Cluj, Timișoara, Iași, Brașov — populația rezidentă este în creștere constantă de câțiva ani, alimentată de migrația dinspre rural și orașele mici către centrele economice puternice. La aceste cifre se adaugă zeci sau sute de mii de studenți care nu apar oficial în statistici de rezidență, dar ocupă efectiv stoc de locuințe, în chirie sau cămine.
Concluzia practică: nu poți avea pretenția ca un oraș care atrage constant populație nouă să se ieftinească. Iar dinamica populației tinere (0–29 ani) în aceste zone confirmă nevoia continuă de locuințe, școli și infrastructură asociată.
94% proprietari, dar 40% locuiesc în condiții de suprapopulare
Peste 94% dintre români locuiesc într-o gospodărie deținută (de ei sau de un membru al familiei), nu închiriată. La prima vedere, un semn de stabilitate. Dar aproape 40% dintre gospodării sunt considerate „supraaglomerate” după standardele europene — față de o medie UE de aproximativ 17%.
Indicatorul de suprapopulare nu ține cont de proprietate, ci de confort real: camere separate pentru copii peste 12 ani sau de sexe diferite, spații separate pentru adulți, existența unui living distinct etc. România se află constant pe ultimele poziții în UE la acest capitol — un semn clar că stocul actual de locuințe, deși majoritar în proprietate, nu răspunde standardelor moderne de trai.
Soluția pe termen lung nu e „mai multă construcție cu orice preț”, ci autorizare mai rapidă combinată cu planuri urbanistice generale coerente, astfel încât noul stoc să fie atât suficient, cât și de calitate.
2,5 milioane de locuințe „goale” — ce înseamnă cu adevărat
Din cele aproximativ 9 milioane de locuințe din România, circa 2,5 milioane sunt declarate goale, jumătate dintre ele în mediul urban. Doar în București sunt aproximativ 218.000 de astfel de locuințe.
Cifra brută induce în eroare fără context istoric: o parte din aceste locuințe sunt pur și simplu nelocuibile (degradare avansată, mai ales în mediul rural), altă parte sunt de fapt închiriate informal, iar restul reprezintă un potențial real — locuințe moștenite sau păstrate ca investiție de proprietari care nu sunt constrânși financiar să le vândă.
Practici similare de „ținere goală” a proprietăților au fost adresate în alte țări prin taxare progresivă pentru locuințele neocupate — o soluție care descurajează blocarea artificială a stocului și, implicit, presiunea suplimentară pe prețuri pentru unitățile care rămân disponibile.
Costurile de construcție: motorul real al prețurilor
Între 2015 și 2025, costurile de construcție din România au crescut cu peste 130%, față de o medie UE de aproximativ 48%. Acesta este, probabil, cel mai solid argument împotriva unui scenariu de scădere generalizată a prețurilor imobiliare pe termen scurt și mediu.
Printre factorii acestei creșteri: investițiile mari în infrastructură (rutieră, feroviară, aeroportuară) care concurează pentru aceeași forță de muncă și aceleași materiale; inflația generalizată a materialelor de construcție; lipsa cronică de forță de muncă în construcții, parțial acoperită prin muncitori aduși din afara UE; eliminarea unor facilități fiscale pentru munca în construcții; și noile standarde de eficiență energetică pentru clădiri, care impun materiale și soluții tehnice mai scumpe.
O scădere semnificativă a acestui indicator ar necesita un șoc major — un conflict extins pe teritoriul UE sau o oprire completă a finanțării în construcții — scenarii puțin probabile în contextul actual.
Cum alegi zona potrivită, între buget și compromis
Alegerea zonei pornește aproape întotdeauna de la buget, dar mulți cumpărători nu iau în calcul întregul potențial al finanțării bancare — în ciuda condițiilor mai stricte impuse de bănci în ultimii ani, aceasta rămâne, de regulă, cea mai ieftină formă de finanțare disponibilă.
Dacă bugetul e limitat, o strategie solidă este orientarea către zone unde sunt deja anunțate și în execuție proiecte majore de infrastructură (extinderi de metrou, linii de tramvai, trenuri metropolitane) — acestea cresc semnificativ calitatea vieții și, în timp, valoarea locuinței, chiar dacă zona nu e încă „stabilizată”.
Criteriile de prioritizat, în ordine: acces la transport, acces la școli și grădinițe, acces la servicii comerciale și medicale, acces la spații verzi. Abia apoi intervine calculul final: ce ai nevoie, versus cât costă ce ai nevoie.
Mai ieftin sau mai bun? Compromisul care contează
Există o tentație reală de a alege o locuință mai ieftină într-o zonă construită haotic, fără comunitate coerentă și fără atenție la calitatea construcției, doar pentru a evita percepția unui „profit prea mare” al dezvoltatorului dintr-o zonă centrală.
Un compromis pe calitate merită asumat, cel mult, temporar — ca chiriaș, în timp ce se acumulează un buget mai mare. Ca decizie de cumpărare pe termen lung însă, calitatea locației și a construcției contează mai mult decât diferența inițială de preț, mai ales într-o piață în care valoarea zonelor bune tinde constant să crească.
Chirie sau proprietate: riscul de a „rata trenul”
Strategia „stau în chirie și cumpăr mai târziu” poate funcționa — este o alegere legitimă, cu flexibilitate reală, urmată de mulți oameni în economii mature din Europa. Dar comportă un risc concret: în anii cu creșteri de preț de două cifre, diferența dintre ce poți economisi și cât cresc prețurile poate deveni imposibil de recuperat.
Dacă opțiunea de cumpărare este pe masă și finanțarea e accesibilă, decizia de a cumpăra mai devreme, chiar cu un buget mai mic decât cel ideal, tinde să fie mai avantajoasă pe termen lung decât amânarea în așteptarea unei corecții de preț.
De ce locațiile bune își cresc valoarea, nu doar și-o păstrează
Regula fundamentală a pieței imobiliare: locațiile foarte bune, cu o calitate superioară și cu teren limitat sau inexistent pentru replicare, nu doar își păstrează valoarea — o și incrementează, uneori accelerat.
Proiectele premium din zone centrale sau semicentrale continuă să se vândă bine indiferent de contextul general al pieței, pentru că cererea pentru acele locații specifice depășește constant oferta limitată. Este mecanismul clasic prin care „scarcity” — raritatea unităților disponibile — susține prețul chiar și atunci când volumul general de tranzacții scade.
Concluzie
Populația scade la nivel național, dar crește constant în marile centre economice. Aproape toate gospodăriile sunt în proprietate, dar aproape jumătate trăiesc în condiții de suprapopulare. Există milioane de locuințe goale, dar oferta reală, de calitate, în zonele căutate, rămâne insuficientă.
Toate aceste paradoxuri au aceeași explicație: piața imobiliară nu este una singură, ci o sumă de piețe locale guvernate de cerere și ofertă la nivel de zonă, nu de statistică națională. Iar cât timp autorizările rămân limitate, costurile de construcție continuă să crească și zonele bune rămân, prin definiție, rare, presiunea pe prețuri în locațiile de calitate nu are motive clare să dispară.


Please complete your information below to login.